


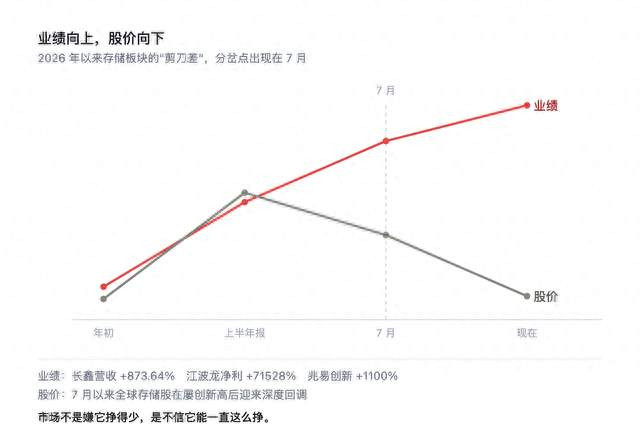
今年 A 股有一组数字,怎么看都像哪里出错了。 江波龙:2026 年上半年归母净利润超百亿,同比增长 71528%。 兆易创新:上半年归母净利润 68 亿元,同比增长接近 1100%。 长鑫科技:7 月 27 日刚登陆科创板,上半年营收 1503.10 亿元,同比增长 873.64%,归母净利润 776.05 亿元——平均每天赚超过 4 个亿,主营业务毛利率 84.84%。
按常理,这种业绩该配一波轰轰烈烈的上涨。
但真实情况是:7 月以来,全球存储芯片公司在股价屡创新高之后,迎来了一波深度回调。 业绩创下历史最好,股价在跌。
这不是市场疯了。这个背离背后,藏着一个比业绩本身更值钱的问题。
一、先看看这份成绩单有多离谱长鑫科技是这次的主角。上半年营收 1503.10 亿元,同比 +873.64%;归母净利润 776.05 亿元,同比大幅扭亏;经营性现金流净额 1311.56 亿元;二季度单季净利 528.43 亿元,环比 +113.40%。
按出货量和销售额统计,它已经是中国第一、全球第四的 DRAM 厂商。
其他几家同样夸张: 江波龙:净利超百亿,同比 +71528%。企业级存储收入 21.40 亿元,同比 +208.80%,已导入部分头部互联网企业和服务器厂商供应链兆易创新:净利 68 亿元,同比近 +1100%佰维存储、德明利:净利分别超 70 亿、60 亿元,均实现扭亏澜起科技:互连类芯片收入 31.11 亿元,+26.4%;四款互连类新产品合计收入同比 +80.7%技术端也在兑现。8 月 29 日,长鑫科技宣布自主研发的 LPDDR6 实现量产,这是全球 LPDDR6 产品首次商用落地,将由小米 18 Fold 全球首发搭载。客户已覆盖阿里云、字节、腾讯。
上游设备端的数据更能说明问题:长川科技上半年营收同比 +59.72%,扣非净利同比 +158.11%,存货余额较年初增长 34.52%——订单储备相当充足。
二、为什么能这么赚?拆两层第一层:AI 把存储从"配角"变成了"瓶颈"。 传统存储的需求跟着消费电子走——手机、PC 卖得好不好。典型周期品,价格三年一轮。
但 AI 服务器不一样。一台 AI 服务器对内存的需求量是普通服务器的数倍:训练要 HBM,推理要企业级 SSD 和大容量内存条。
德明利在半年报里说得很直白:训练数据规模扩容与推理场景渗透催生海量存储需求,存储行业的增长引擎已全面切换为 AI 驱动。
需求端的性质,从"周期性"变成了"结构性"。 第二层:供给端短期真的补不上。 全球前三家 DRAM 厂商(三星、SK 海力士、美光)长期占全球 90% 以上份额,扩产决策周期以年计。
而各家的判断高度一致: 三星:2027 年供应短缺会比今年更严重,且延续到 2028 年美光:2027 年将比 2026 年更紧张,AI 需求持续超过供给SK 海力士 CEO 郭鲁正:短缺将持续到 2030 年摩根大通:上调全球内存市场规模预测,短缺可能持续到 2028 年瑞银:至少到 2028 年二季度,全球 DRAM 仍供不应求财信证券补了一个更细的观察:2026 年行业资本开支确实在增长,但重心聚焦制程升级而非单纯扩产,全年存储位元增量有限,新增产能主要集中在 2027 年之后释放。
供给刚性 + 需求刚性 = 价格弹性。84.84% 的毛利率就是这么来的。
三、那股价为什么在跌?三重担心这是全文最重要的部分,也是我觉得最该看的地方。 第一重:周期股最危险的时刻,往往就是它最赚钱的时候。 这是存储行业的宿命剧本。价格暴涨 → 全行业扩产 → 两三年后产能集中释放 → 价格崩塌 → 业绩快速回落。
市场现在盯着看的不是"776 亿净利",而是"下一轮下行周期什么时候来"。 这里有个反直觉的知识点:周期股在盈利顶点时 PE 反而最低。不是因为便宜,是因为市场知道这个盈利不可持续。 第二重:估值已经提前透支了乐观预期。 7 月之前股价屡创新高,说明"短缺持续到 2028"这个预期早就被定价进去了。
现在的问题变成——还有什么能超预期? 这正好是前一篇文章讲的:你赚的钱里,多少来自业绩,多少来自估值?
当所有人都同意一个利好时,这个利好就不再产生超额收益了。 第三重:宏观在压制高估值成长股。 美联储主席沃什在杰克逊霍尔的首次表态偏鹰,他提到一个细节:过去 12 个月,54% 的 PCE 构成要素价格涨幅超过 3%,当前金融状况难言具备足够限制性。
CME 数据显示,9 月加息概率从 35% 骤升至 57%。
美债收益率高位波动,直接压制高估值成长板块的估值容忍度。存储这种刚涨完的板块,首当其冲。 所以现在真正的分歧不是"业绩好不好"——业绩好是公认的。分歧是:这轮高盈利,究竟是周期的顶点,还是新结构的起点? 四、四个可以自己验证的观察点1. 看原厂资本开支的结构,不看总额 重点不是投了多少钱,而是这些钱用来扩产还是升级制程。
如果主要用于制程升级(同样晶圆产出更高规格产品),位元增量有限,供给约束就还在。如果是大规模新增晶圆产能,那 2027–2028 年就要小心。 2. 看量价关系,别只盯价格 真正的景气是量价齐升。如果出现"价格还在涨、出货量却在下滑",通常是下游开始抵触的信号。
国盛证券的总结值得记:行业正在从"涨价叙事"转向"业绩兑现"阶段。兑现的关键在量,不在价。 3. 看下游的承受能力 涨价最终要有人买单。当存储在 AI 服务器整机成本中的占比抬升到某个临界点,就会倒逼出替代方案或架构优化。
这个临界点没人能精确预判,但可以跟踪:服务器厂商的毛利率有没有被挤压、有没有开始公开谈成本压力。 4. 盯住长存控股这个新变量 8 月 21 日,长存控股 IPO 获受理。作为长江存储的上市主体,它已跃迁为"全球前三 NAND 平台"。
它的募资投向和后续扩产节奏,会直接影响 2028 年之后的供给格局。
写在最后回到开头那个荒谬的组合:净利 +71528%,股价在跌。
市场不是嫌它挣得少,是不信它能一直这么挣。
这句话反过来也成立:如果它真能一直这么挣,现在这个位置就是便宜的。 所以这道题的答案不在财报里,在 2027 年的产能表里。 存储还是不是那个存储——这才是真正要回答的问题。 你觉得这轮存储的高盈利,是周期顶点还是新结构的起点?说说你的理由,我挑几个有意思的下一篇接着聊。
本文所有数据均来自上市公司公开财报、公开行情终端与券商公开研报,仅作产业逻辑梳理与个人研究记录,不构成任何投资建议。市场有风险,决策请独立判断。
宏赢策略提示:文章来自网络,不代表本站观点。


